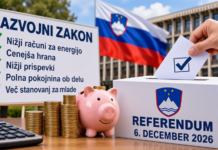




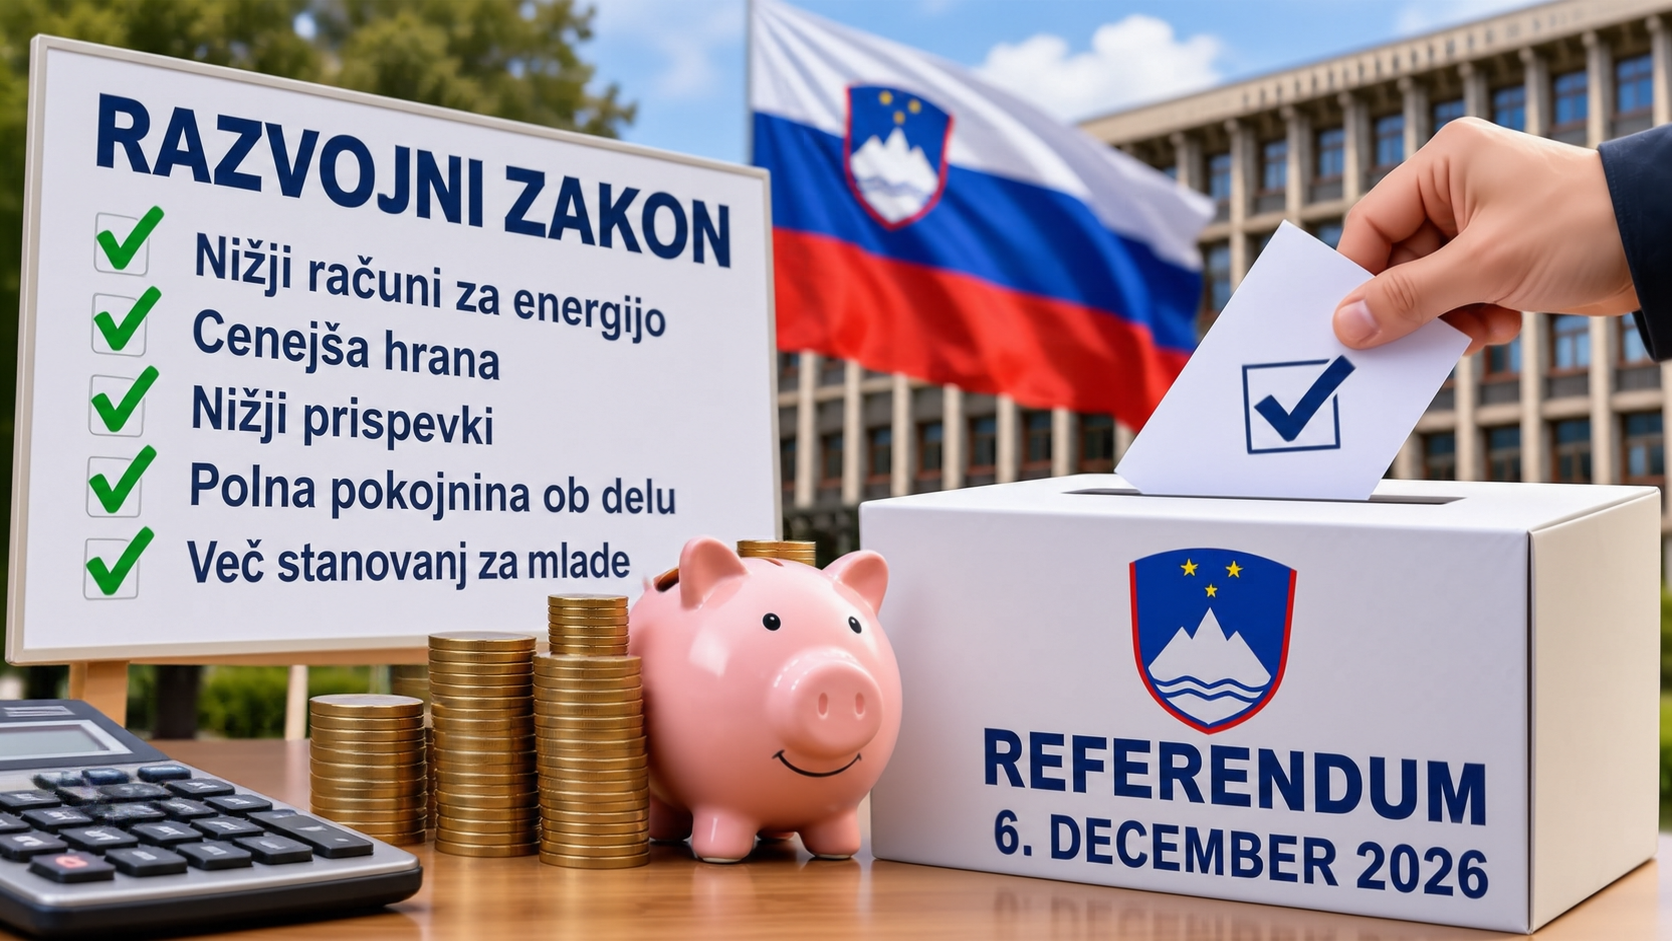

Slovence 6. decembra čaka pomembna referendumska odločitev. Razvojni zakon prinaša vrsto sprememb, ki bi lahko občutno vplivale na družinske proračune, pokojnine, plače, poslovanje podjetnikov in stanovanjski trg. Nekateri bi prihranili nekaj deset evrov mesečno, drugi tudi več tisoč evrov letno. Toda kdo bi imel od sprememb dejansko največ koristi in kje se skrivajo morebitne pasti?
1. Upokojenci: več denarja zaradi ukinitve prispevka za dolgotrajno oskrbo
Med tistimi, ki bi neposredno občutili spremembe, so upokojenci. Razvojni zakon predvideva odpravo enoodstotnega prispevka za dolgotrajno oskrbo, ki ga upokojenci trenutno plačujejo od pokojnine.
2. Samozaposleni: namesto 650 evrov le okoli 250 evrov prispevkov?
Posebej zanimive spremembe se obetajo samozaposlenim in normirancem. Zakon predvideva uvedbo nove kategorije mikro samostojnega podjetnika. Tisti, ki bi izpolnjevali pogoje glede prihodkov in zavarovanja, bi namesto približno 650 evrov mesečnih prispevkov plačevali okoli 250 evrov.
To bi za upravičenega podjetnika pomenilo približno 400 evrov mesečnega oziroma 4.800 evrov letnega prihranka. Takšna ugodnost ne bi veljala za vse samozaposlene, temveč za posebej določeno skupino polno zavarovanih podjetnikov in nekaterih kmetov z dopolnilno dejavnostjo.
3. Družine: bi lahko bila hrana v trgovinah cenejša?
Eden najbolj odmevnih ukrepov je predvideno znižanje DDV za izbrana osnovna živila. Za kruh, moko, testenine, mleko, jajca, meso, sadje, zelenjavo in druga vključena živila bi se davčna stopnja znižala z 9,5 na pet odstotkov.
4. Zaposleni z višjimi plačami: tudi več tisoč evrov letno
Razvojni zakon uvaja tako imenovano razvojno oziroma socialno kapico pri 7.500 evrih bruto mesečne plače. To pomeni, da se od dela plače nad tem zneskom socialni prispevki ne bi več obračunavali. Po izračunu, ki ga navaja Forbes, bi zaposleni z 10.000 evri bruto mesečne plače lahko pridobil približno 3.465 evrov neto na leto. Njegov delodajalec pa bi prihranil še približno 5.130 evrov.
5. Starejši zaposleni: polna pokojnina in plača hkrati
Pomembna sprememba se obeta tudi ljudem, ki bi želeli delati po izpolnitvi pogojev za
To bi pomenilo pomembno finančno spodbudo za starejše zaposlene in delodajalce, ki želijo ohraniti izkušene sodelavce.
Vendar zakon vsebuje tudi občutljivo določbo o prenehanju pogodbe o zaposlitvi ob izpolnitvi pogojev za starostno upokojitev, če se delavec in delodajalec ne dogovorita za nadaljevanje.
Sindikati opozarjajo, da bi to lahko oslabilo položaj starejših delavcev.
6. Mladi in najemniki: bodo stanovanja dostopnejša?
Spremembe so predvidene tudi na področju oddajanja nepremičnin. Splošna davčna stopnja za prihodke od najemnin bi se znižala s 25 na 15 odstotkov.
Toda neposredni finančni prihranek bi imeli lastniki nepremičnin. Ali bi zaradi tega mladi in družine dejansko plačevali nižje najemnine, za zdaj ni mogoče zagotoviti. Ugodnejša pravila bi veljala tudi za določene ponudnike kratkotrajnih turističnih nastanitev.
Kdo bi torej lahko izgubil?
Čeprav bi številni posamezniki in podjetja pridobili, se ob razvojnem zakonu odpira pomembno vprašanje javnih financ. Nižji davki in prispevki namreč pomenijo tudi manj denarja v javnih blagajnah, vsaj neposredno. Ministrstvo za finance medtem na podlagi svojih dinamičnih izračunov ocenjuje približno 647 milijonov evrov letnega zmanjšanja javnofinančnih prihodkov.
To pomeni, da bi morala država izpad nadomestiti z drugimi prihodki, večjim zadolževanjem, zmanjšanjem drugih izdatkov ali z gospodarsko rastjo.
Odločitev 6. decembra: kdo bi pridobil in po kakšni ceni?
Razvojni zakon je Državni zbor sprejel maja letos, a zaradi referendumskega postopka še ni začel veljati. O njegovi uveljavitvi bodo odločali volivci v nedeljo, 6. decembra 2026. Na eni strani so predvidene razbremenitve upokojencev, podjetnikov, zaposlenih in potrošnikov. Na drugi so opozorila o finančnih posledicah, morebitni neenakosti koristi in dolgoročni vzdržnosti javnih sistemov.
Dejstvo je, da bi kot celotna družba z zakonom neposredno finančno pridobili. Ali bo zakon sprejet, pa bomo videli 6.12.
P.N.